Eventi Atmosferici★ Più letto16 giugno 2024
5 Modi per Riconoscere se Sta per Grandinare
Ricorda, la prevenzione e la preparazione sono sempre le migliori strategie per proteggere ciò che più ti sta a cuore.
Assicurazione Castello di Annone
Guide e consigli su auto, casa, salute, viaggi e animali, divisi per categoria
Ricorda, la prevenzione e la preparazione sono sempre le migliori strategie per proteggere ciò che più ti sta a cuore.

Come si calcola il rendimento netto di un BTP e quanto restano davvero in tasca con 30.000 o 100.000 euro, al netto del 12,5% di imposta e del bollo.
Il premio della polizza sanitaria non è detraibile, ma le spese mediche sì, anche quelle rimborsate da una polizza privata: 19% sulla parte oltre 129,11 €. Come si calcola, con esempio svolto.

La polizza vita va nel quadro FC2 della DSU solo se ha un valore di riscatto, al 31 dicembre del secondo anno precedente. Le temporanee caso morte non si indicano.

Vanno dichiarate solo le polizze con valore di riscatto. Le temporanee caso morte no. Ecco come capire in quale caso rientra la tua e cosa rischi se sbagli.
Albo autotrasportatori, onorabilità, capacità finanziaria e professionale: i requisiti, i costi di avvio e i margini reali del trasporto merci conto terzi.
Per la polizza casa il tacito rinnovo è ancora ammesso, a differenza della RC auto. Legge, contratto e cosa fare quando arriva l'avviso.
MPS accetta la polizza scoppio e incendio di qualsiasi compagnia se ha i contenuti minimi della banca e l'appendice di vincolo. Requisiti e recesso.
Crédit Agricole Italia accetta la polizza di qualunque compagnia iscritta IVASS nel ramo incendio, vincolata alla banca e consegnata prima della stipula.
BPER scrive che puoi presentare la polizza incendio di una compagnia terza: copertura fino all'estinzione, sul valore di ricostruzione a nuovo.
BNL accetta una polizza scelta sul mercato, anche in surroga, se rispetta i suoi requisiti minimi e ha l'appendice di vincolo sul modello della banca.
Banco BPM scrive che non sei tenuto a prendere la sua polizza incendio: ne serve una equivalente, attiva per tutto il mutuo. Requisiti, recesso e rimborso.
Banca d'Alba deve accettare la polizza incendio scelta da te se ha i contenuti minimi, senza cambiare il mutuo. Requisiti, recesso e vincolo.
Tubo tuo, colonna condominiale o impianto del vicino: chi risponde, cosa copre la polizza casa, come si denuncia e cosa non toccare prima del perito.
Denuncia a Carabinieri o Polizia, avviso alla compagnia nei termini, elenco dei beni rubati e foto dei guasti prima di riparare: i passi dopo un furto.
Sbalzo di tensione o fulmine: cos'è il fenomeno elettrico, perché si sceglie a parte nella polizza casa, cosa conservare e cosa è escluso.
Utenze, residenza, TARI, polizza incendio per la banca e assicurazione casa completa. La lista in ordine di scadenza e i documenti da tenere.
La polizza del defunto non si chiude da sola ma non basta. Chi deve assicurare la casa, da quando, cosa cambia se resta vuota e come si fa fra coeredi.
Durante i lavori alcune garanzie si restringono, la polizza dell'impresa non copre la tua casa e i lavori vanno comunicati. Prima, durante, dopo.
Le difformità edilizie non sanate possono far rifiutare l'indennizzo, anche per un danno che non c'entra con l'abuso. Cosa dice il Salva Casa e perché conviene sanare prima di assicurare.
La polizza globale fabbricati copre le parti comuni, non il tuo appartamento. Cosa succede se il condominio non ce l'ha, e cosa ti serve comunque per la tua unità.
Con l'estinzione del mutuo il vincolo va liberato e il premio non goduto ti spetta. Le tre strade possibili e l'errore che fa perdere centinaia di euro.
UniCredit ammette la polizza esterna di compagnia iscritta IVASS, con vincolo a favore della banca e contenuto minimo a primo rischio assoluto. Cosa significa e come si fa.
La banca chiede la copertura per tutta la durata del mutuo ma la compagnia la scegli tu. Requisiti, appendice di vincolo e come si invia la richiesta.
Se la casa in affitto si danneggia, l'inquilino risponde salvo prova contraria: lo dice l'art. 1588 del Codice Civile. Cosa copre il rischio locativo e chi lo assicura.
Rompere il pavimento per trovare la perdita costa più della perdita. La garanzia ricerca del guasto ha un tasso di 0,33‰: il calcolo, con la franchigia scelta.
Se assicuri 150.000 euro una casa che ne vale 250.000, su un danno da 40.000 ne ricevi 24.000. La formula, il calcolo svolto e come si stima il valore giusto.
Due responsabilità civili diverse, per due soggetti diversi. Chi risponde della grondaia, chi del rubinetto lasciato aperto e perché servono entrambe le polizze.
Deve esistere al rogito, perché il notaio la verifica e la banca eroga solo con la copertura attiva. Il calendario dei giorni prima e cosa serve avere pronto.
Adeguamento automatico del capitale, sinistri sul portafoglio, garanzie aggiunte in silenzio. Le cinque cause reali di un aumento e cosa si può negoziare.
Solo l'incendio è richiesta di fatto da tutte le banche. Vita e CPI sono facoltative, proteggono cose diverse e costano molto di più: come distinguerle.
Su un immobile non ultimato il capitale da assicurare cresce con i lavori e le responsabilità sono divise fra impresa e committente. Come si copre nelle fasi.
Non è il notaio a pretenderla, è il contratto di mutuo. Quali documenti portare, cosa viene verificato e cosa succede se manca l'appendice di vincolo.
La polizza segue la proprietà dell'immobile, non l'intestazione del mutuo. Cosa cambia se uno solo è proprietario, e cosa succede in caso di separazione.
Nessuna legge lo impone, ma quasi tutti i contratti di locazione sì. Che differenza fa, cosa può pretendere davvero il proprietario e cosa succede se non lo fai.
Disdetta 30 giorni prima della scadenza, recesso 14 giorni se hai firmato online. Cosa confrontare davvero e i tre casi in cui restare è la scelta migliore.
Non perché è esterna, e nemmeno può peggiorare le condizioni del mutuo. Può però pretendere requisiti tecnici precisi: quali sono e come farseli mettere per iscritto.
Il rischio passa al compratore dal rogito, non dalla consegna delle chiavi. Cosa serve subito, cosa può aspettare e come si incastra con la polizza chiesta dalla banca.
La polizza casa ordinaria non copre la locazione turistica se non l'hai dichiarata. Cosa cambia nel rischio, cosa non copre la garanzia della piattaforma e come si assicura.
Con l'accollo cambia il debitore e spesso il proprietario: la polizza va allineata a entrambi. Cosa fare se sei chi esce e cosa se sei chi entra.
Chiuso il mutuo il vincolo a favore della banca non decade da solo. Come farlo liberare e cosa conviene fare della polizza: tenerla o chiuderla.
La banca deve accettare una polizza reperita da te, se ha le stesse garanzie. La procedura passo per passo, cosa scrivere e quali documenti servono.
Se hai pagato la polizza in unica soluzione e chiudi il mutuo prima, la quota non goduta va restituita. La formula del contratto, con un esempio e il calcolatore.
Se hai sottoscritto la polizza proposta dalla banca insieme al mutuo puoi recedere entro 60 giorni, e il mutuo resta valido. Cosa dice l'art. 22-sexies.
Due modi di assicurare, due conseguenze diverse in caso di sinistro. Perché sul fabbricato del mutuo la banca chiede il valore intero e dove serve il primo rischio.
Premi calcolati sulla tariffa reale, non stime: da circa 632 euro per tutti i vent'anni di mutuo. Come si forma il prezzo e perché in banca costa di più.
Con la surroga la vecchia banca esce di scena ma il vincolo resta intestato a lei. Le due strade del contratto: trasferirlo o farsi restituire il premio.
Due modi di pagare la stessa copertura, con effetti diversi su costo, disdetta e rimborso. Quando conviene l'uno, quando l'altro e cosa succede se estingui prima.
Nessuna norma impone di assicurare la casa: l'obbligo nasce dal contratto di mutuo, ed è la ragione per cui puoi scegliere liberamente la compagnia.
La banca chiede il valore di ricostruzione, non il prezzo di acquisto né la rendita catastale. Come si legge la perizia e quale numero va scritto in polizza.
Due garanzie, non un pacchetto: il fabbricato ipotecato e i danni causati ai vicini. Cosa comprende davvero, cosa resta fuori e perché il contenuto non è incluso.
È il documento che lega l'indennizzo della polizza alla banca che ha erogato il mutuo. Cosa contiene, chi la emette e perché senza di essa la polizza non basta.
Il premio si calcola sul valore di ricostruzione a nuovo, non sul valore di mercato. Perché confondere i due porta a sottoassicurare o sovraassicurare la casa.
L'obbligo di polizza del Decreto Rilancio riguarda il tecnico che asseveri i lavori, non il proprietario. Perché conta comunque per chi commissiona i lavori.
I danni causati a terzi dal proprio animale rientrano spesso nella RC familiare della polizza casa, ma con condizioni ed esclusioni specifiche da verificare.
La polizza incendio e scoppio è quasi sempre condizione del contratto di mutuo. Cosa può fare la banca se non viene rinnovata e come evitare la sostituzione forzata.
Il primo passo non è la propria polizza ma stabilire da dove viene l'acqua. Come si distribuisce la responsabilità e cosa copre davvero l'assicurazione casa.
La garanzia furto standard richiede quasi sempre segni di effrazione. Cosa cambia con furto con destrezza o con chiavi vere, e quando serve un'estensione.
Certificato del premio versato e prova del pagamento tracciabile sono i documenti chiave per la detrazione 19% delle polizze contro le calamità naturali.
Di norma sì, perché riguarda una voce di spesa distinta. Dal 2025 però i redditi sopra 75.000 euro rientrano in un tetto complessivo che la include.
La neve che danneggia il proprio tetto e quella che cade su un terzo sono due scenari assicurativi diversi. Cosa copre la polizza casa in ciascun caso.
Per il proprietario che affitta, il rischio principale è la RC verso il conduttore e il vuoto locativo tra un inquilino e l'altro. Cosa incide sul premio.
Serve quando una ristrutturazione cambia la destinazione o le caratteristiche dell'immobile rispetto a quanto risulta in catasto. La procedura DOCFA in sintesi.
Un immobile non abitato stabilmente ha un profilo di rischio diverso dall'abitazione principale. Cosa dichiarare alla compagnia e cosa cambia nella copertura.
La differenza non è tanto nel prezzo quanto nella consulenza al momento della scelta e nella gestione del sinistro. Cosa considerare oltre al solo preventivo.
Disdetta almeno 30 giorni prima della scadenza, o recesso entro 14 giorni se hai firmato a distanza. Modulo PDF pronto da compilare.
Scarica tutti i PDF ufficiali, guide e modulistica del Decreto Salva Casa 2024 con un click. Documenti normativi, linee guida.
Tutto sul Decreto Salva Casa 2024 (DL 69/2024 conv. L105/2024): regolarizzazione abusi edilizi minori, sanatorie, tolleranze, modulistica e novità normative.
Guida completa sul fabbricato: teoria e pratica per ogni proprietario. Scopri tutto su cessione fabbricato, catasto fabbricati.
Incendio, furto, RC, eventi atmosferici: scopri quali garanzie include davvero una polizza casa e come scegliere le coperture giuste per la tua abitazione.
Sì, è ammessa: righi E8-E10 del 730, codice 43, senza tetto di spesa. Quali contratti rientrano, quali documenti servono e come si compila passo per passo.
Scopri tutto sulla responsabilità civile familiare: cos’è, cosa copre e perché è fondamentale per proteggere te e la tua famiglia.
Da 108 € a 259 € l'anno su un fabbricato da 150.000 €: premio reale della tariffa CasaMia, non una stima. Cosa lo fa salire, come farlo scendere.
Cosa cambia davvero da una polizza casa all'altra: massimali, franchigie, esclusioni e assistenza messi a confronto, con i premi calcolati su casi concreti.
La garanzia terremoto nella polizza casa: quando conviene stipularla, cosa copre in caso di sisma e quanto incide sul premio annuo.
Incendio e furto sono le garanzie base di ogni polizza casa: scopri cosa coprono davvero, i massimali tipici e quando conviene aggiungerle al contratto.
Scopri i 5 consigli fondamentali per proteggere la tua casa dall'autunno piemontese, inclusa l'importanza di un'assicurazione adeguata per affrontare.
Un tubo che scoppia e allaga il vicino, un balcone che cede: come la garanzia RC della polizza casa ti protegge dalle richieste di risarcimento di terzi.
Casa in fiamme e mutuo in corso: chi paga i danni, cosa copre la polizza incendio obbligatoria per il mutuo e cosa succede se non sei assicurato.
Con questi aggiornamenti, il Superbonus 90% diventa uno strumento ancor più efficace ed equo, promuovendo l'efficienza energetica e la sicurezza.
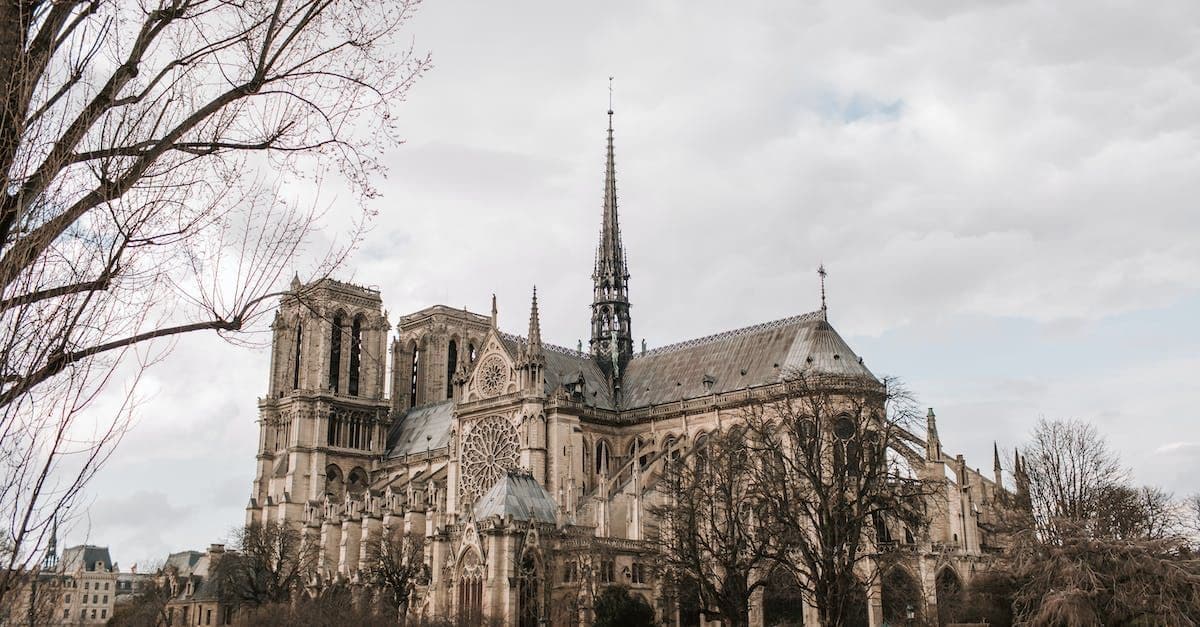
Il 15 aprile 2019, un normale lunedì divenne uno dei giorni più tragici per il patrimonio culturale mondiale.
Era un normale lunedì mattina del 21 agosto 1911 quando la Gioconda, meglio conosciuta come Monna Lisa, scomparve misteriosamente dalle pareti del Museo.
Introduzione Il Superbonus 110% è una misura fiscale introdotta dal governo italiano per incentivare specifici interventi di efficienza energetica.
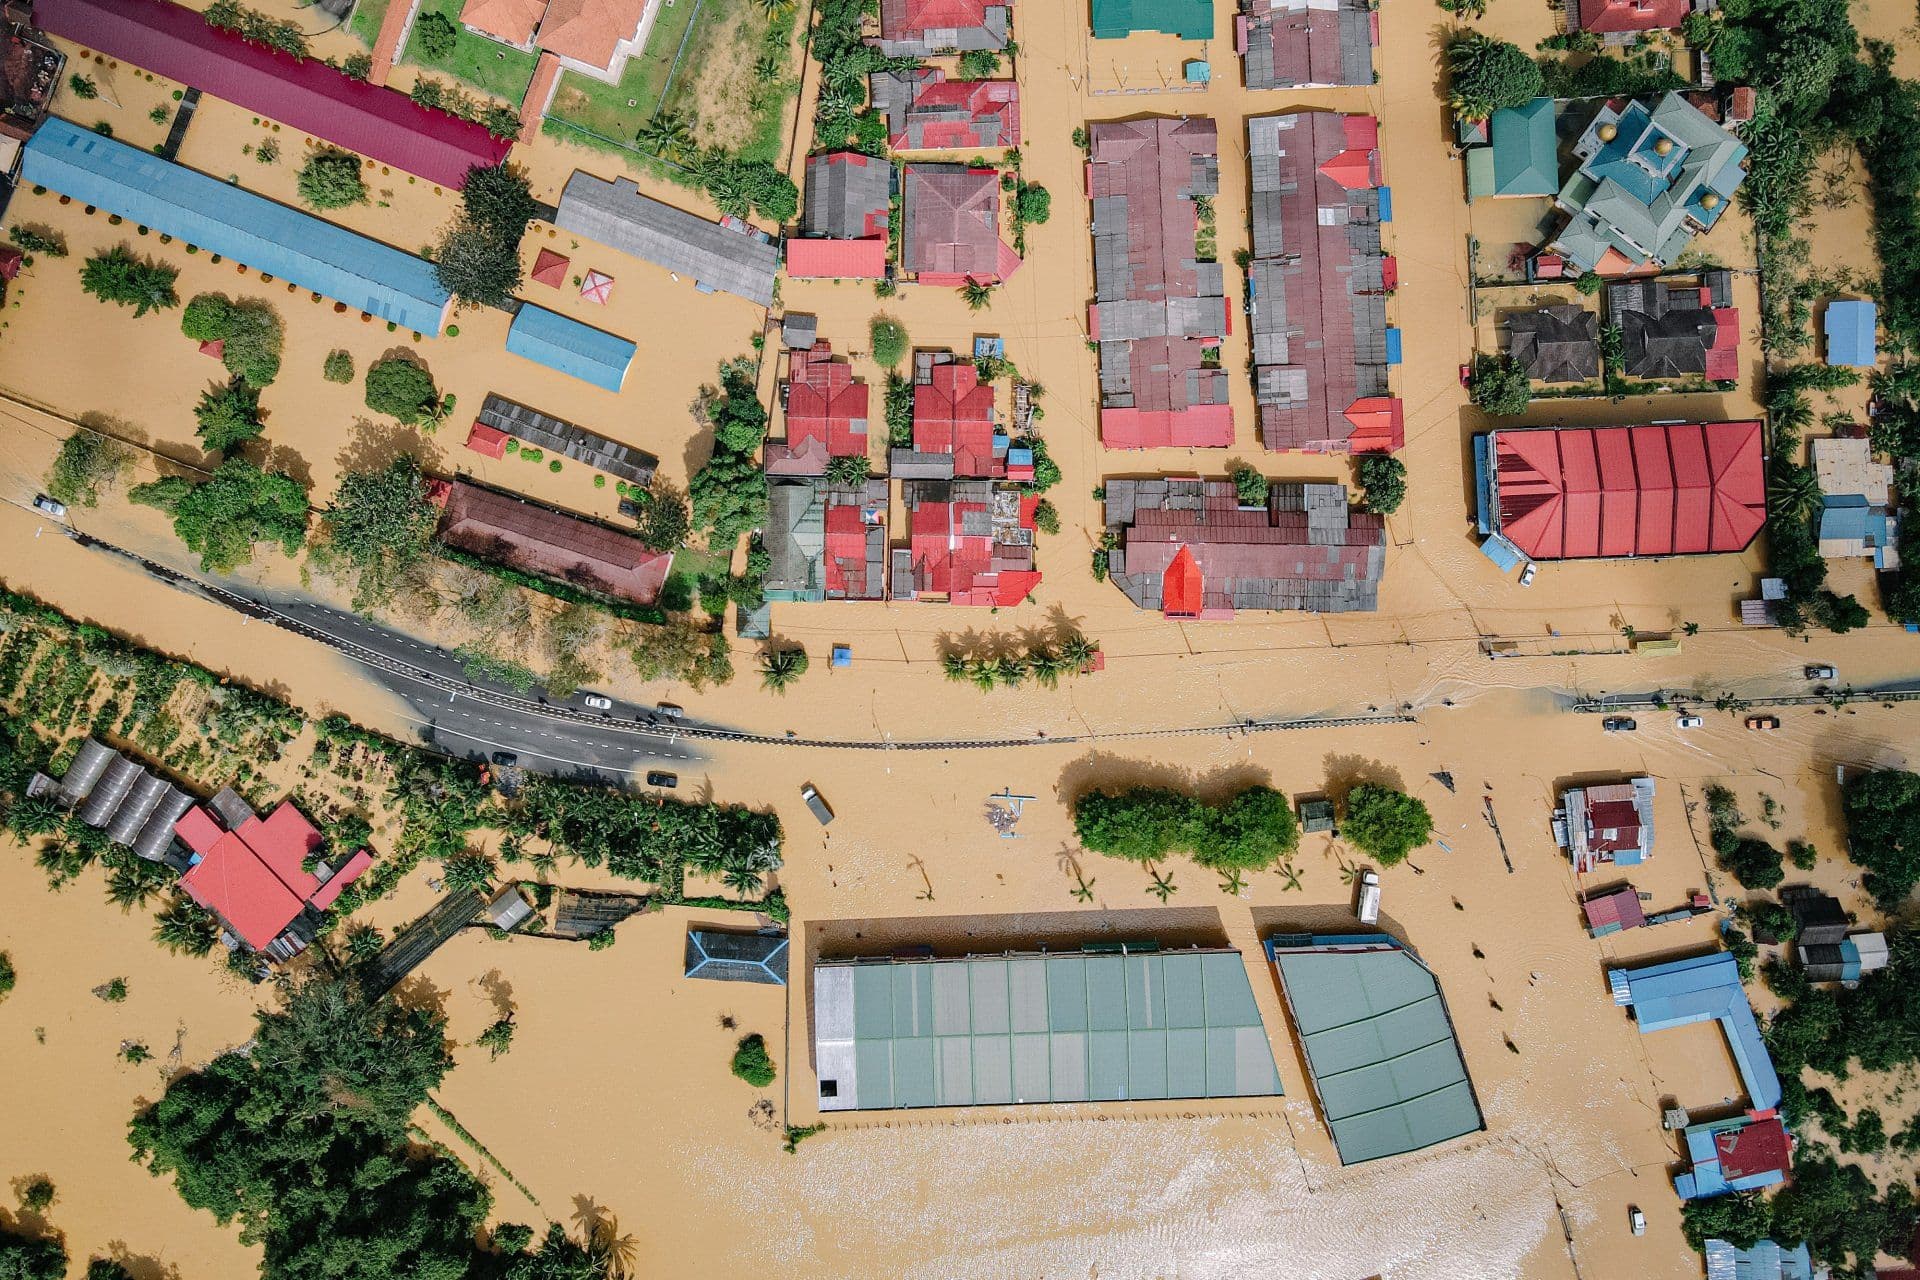
Quando si tratta di proteggere la propria casa, l'assicurazione è fondamentale. Purtroppo, in Italia, esiste un problema diffuso legato alla mancanza.